您好,欢迎来到梧桐树保险经纪!

旅行社容易忽略的5大附加保障,风险兜底全靠它!
旅行社容易忽略的5大附加保障,风险兜底全靠它!
做旅游行业,存在很多不确定的风险,恶劣天气打乱行程、游客途中突发不适、交通临时出状况……
任何一点意外,都有可能给咱们带来不小的麻烦,产生额外支出,还容易和游客产生矛盾,产生纠纷。
不少旅社都配置了旅责险,但大多只停留在基础版本。
很多人可能不清楚,附加保障可能才是咱们应对非自身过错风险的关键。
今天就来拆解5项实用性很高的附加责任,讲清楚适用场景,帮咱们搭建更周全的风险防护!
一、基础旅责险是合规底线,附加保障补齐空白
旅行社责任险是国家规定旅行社必须配置的,一般包含人身损害、财物损失、法律相关支出等固定保障。
但它有一个核心前提:一般只覆盖旅行社自身存在过失的情况。
像是导游安排疏漏、行程规划不合理这类问题,才在基础保障范围内。
而咱们日常最头疼的很多状况,并不属于旅行社的过错。
比如自然灾害造成航班大面积延误,游客滞留产生食宿开销;或是游客参与高原线路出现身体不适,需要紧急转运救治。
这类场景,基础保单一般是不承担的,这时候附加保障就能发挥作用。
简单区分:
✔基础责任险:旅行社存在过错引发的责任。
✔附加保障:不可抗力、游客自身突发健康问题等无责场景下的损失分担。
二、五项实用附加保障,对应哪些经营场景?
附加保障不是可有可无的增值选项,是用来转移意外损失的工具,结合一线业务场景一看就明白:
1、旅程延误保障
适合长线产品、中转多的线路。
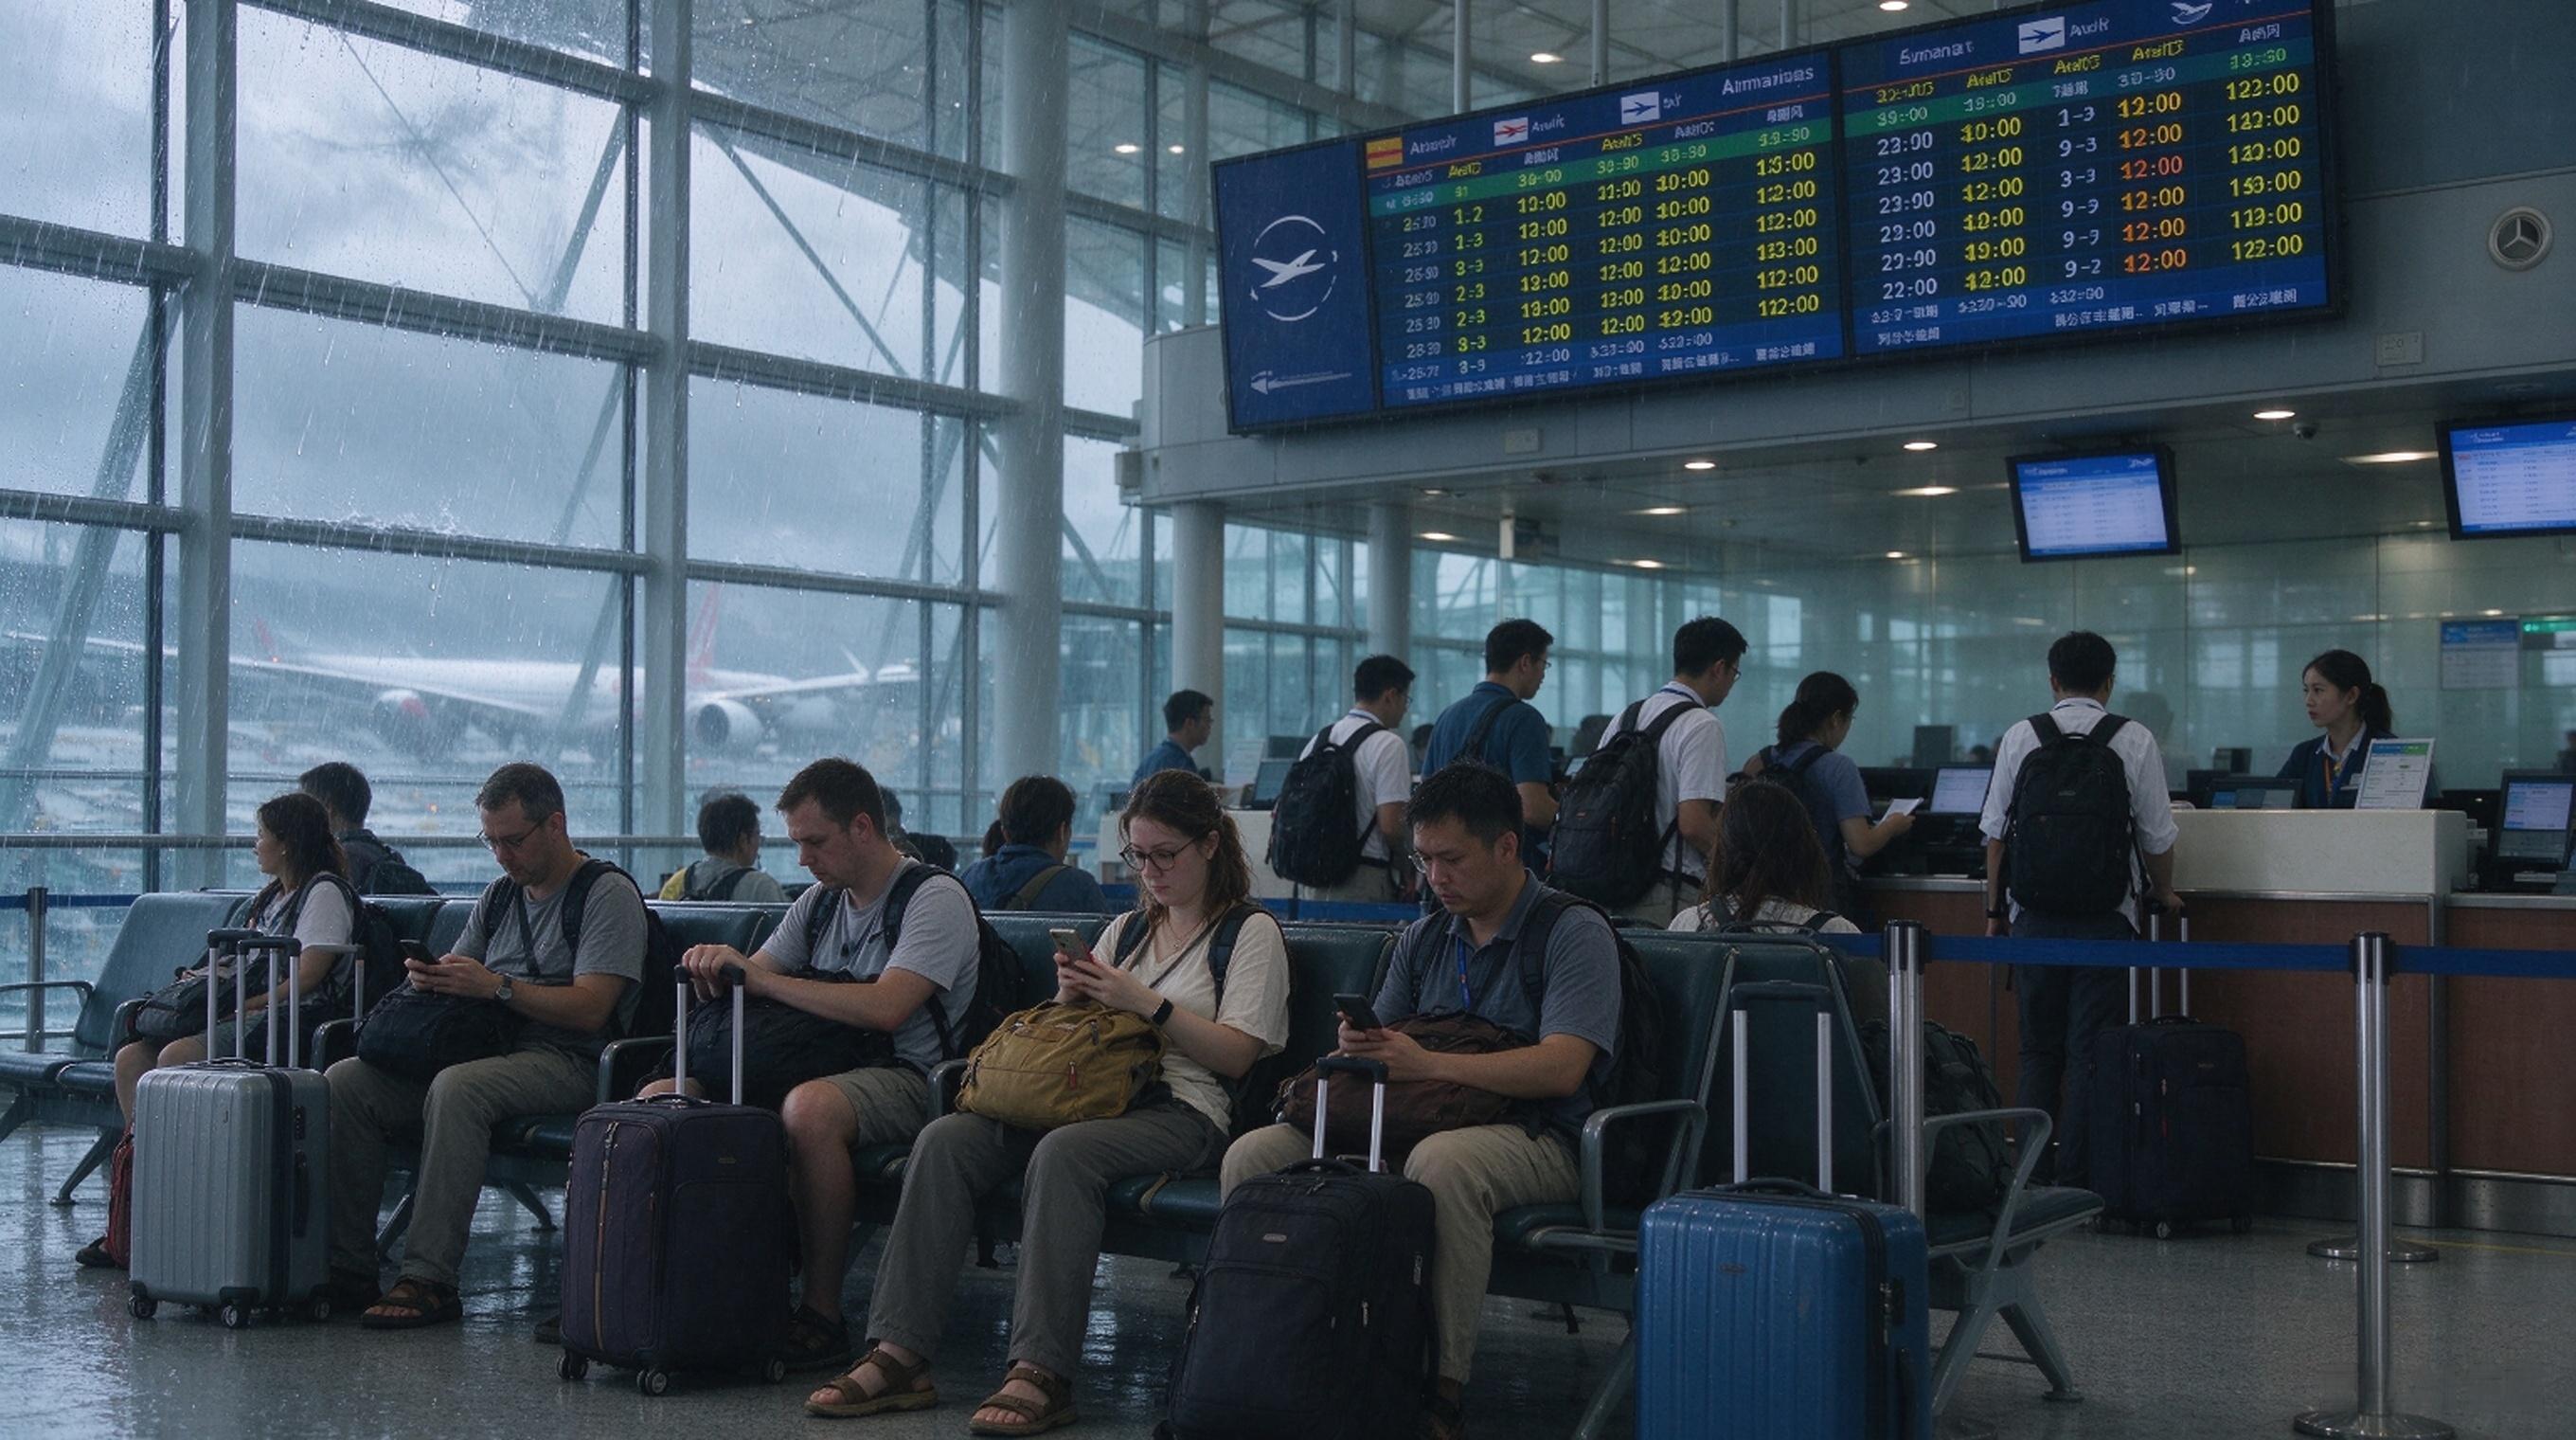
遇到台风、极端天气等不可抗力,行程延误时长超过约定时间,游客滞留产生合理的住宿、餐饮、交通花费,可以按约定申请赔付。
不用旅行社独自承担游客滞留产生的额外开支。
2、旅程取消保障
如果突发不可抗力,整条行程没办法正常发团,前期已经预付、商家不予退还的酒店、用车等定金损失,能够走这项保障申请理赔。
提醒大家:合同、付款单据、行程取消的相关证明材料,一定要妥善留存。
3、紧急救援保障
户外徒步、高原线路、老年团、出境团优先建议配置。
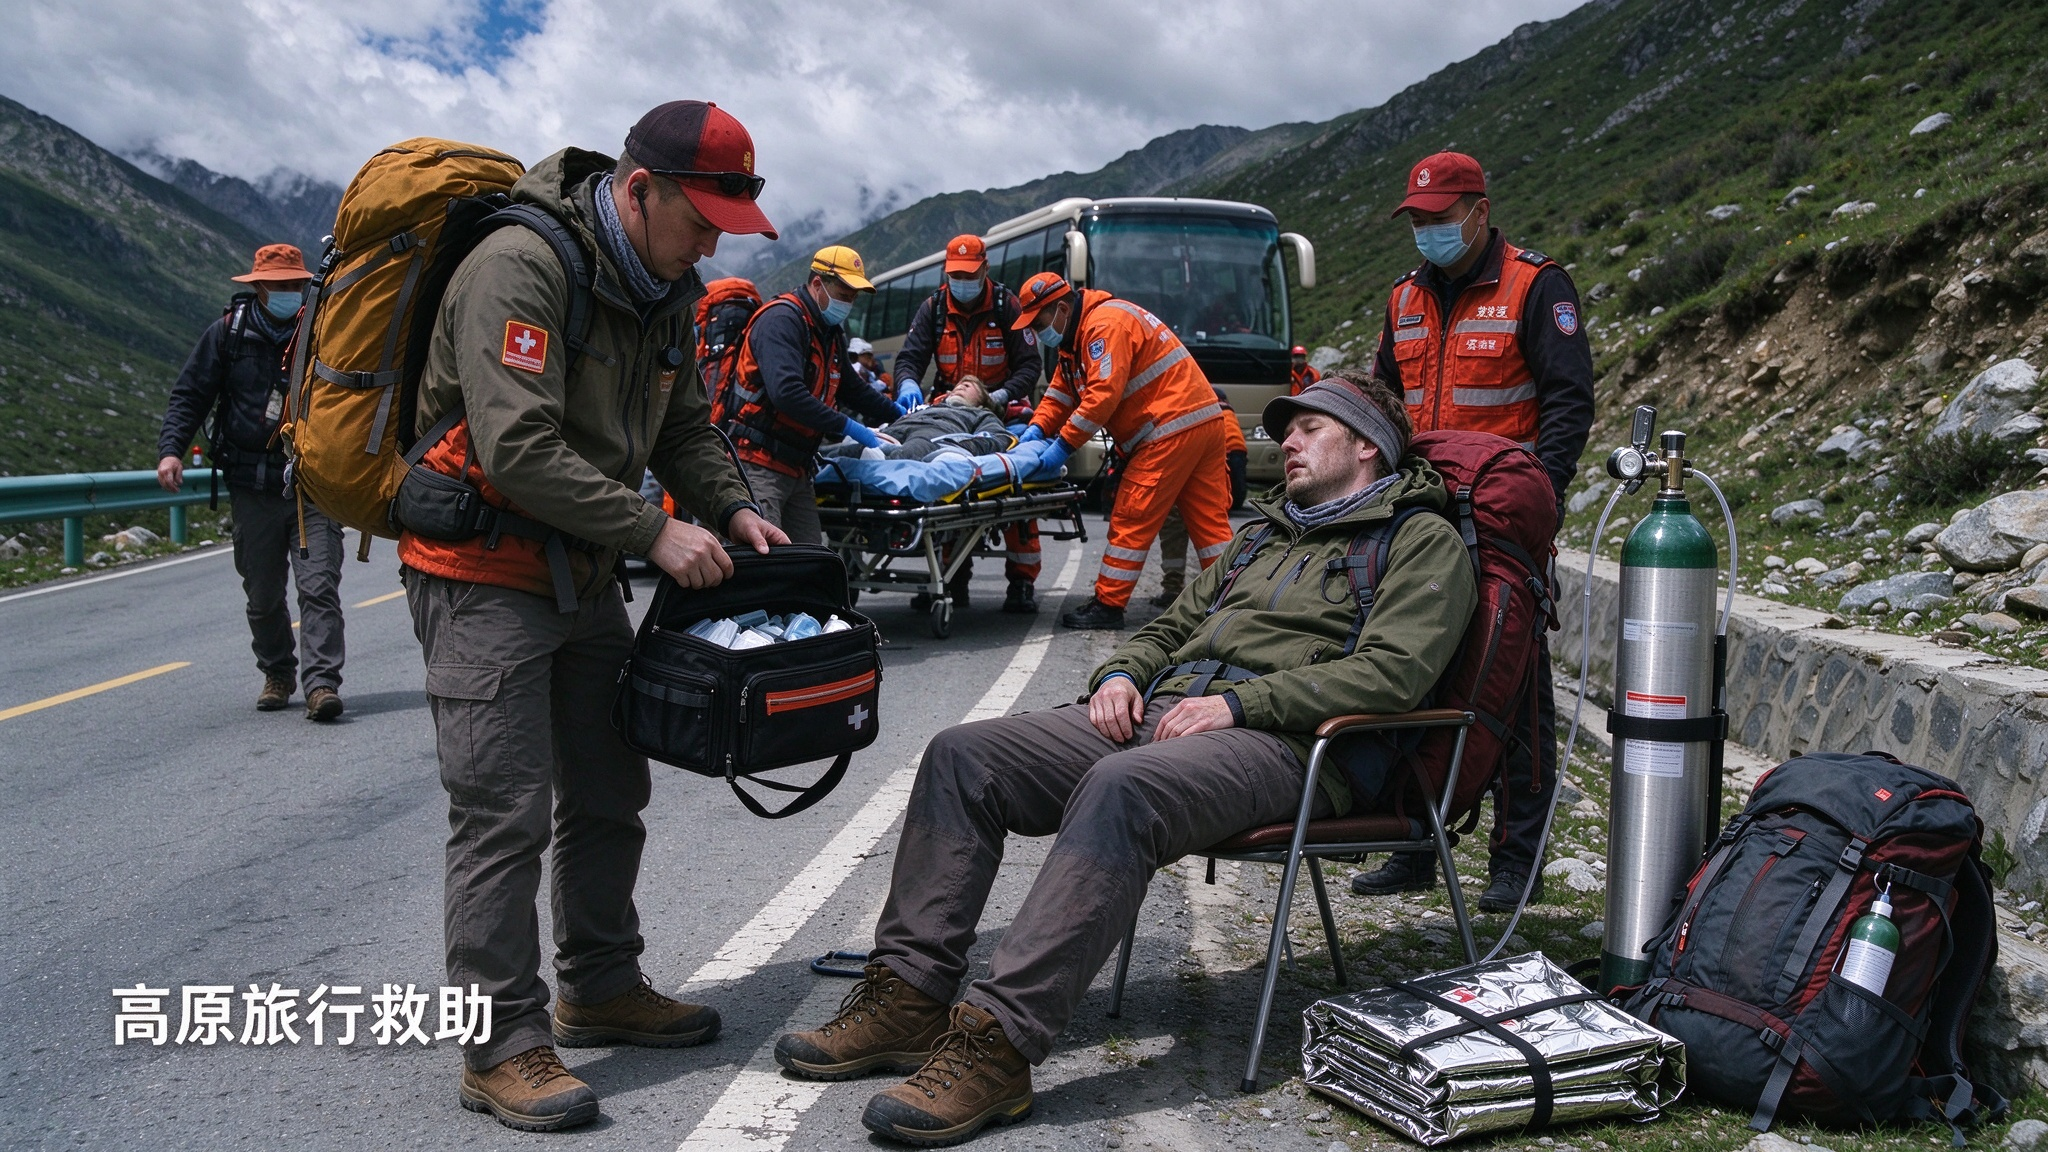
游客在行程中突发疾病或者遭遇意外,产生的医疗转运、专业护送等救援相关花费,由这项保障覆盖。
这类救援往往费用很高,配齐之后压力会小很多。
4、人道抚慰保障
如果行程中发生游客身故的极端情况,按照保单约定给到定额抚慰金。
这里说明一下,这笔款项不属于事故责任赔偿,主要用于人道安抚,缓和家属情绪,减少协商过程中的矛盾冲突。
5、扩展支出保障
私家团、定制游、亲子团很适配。
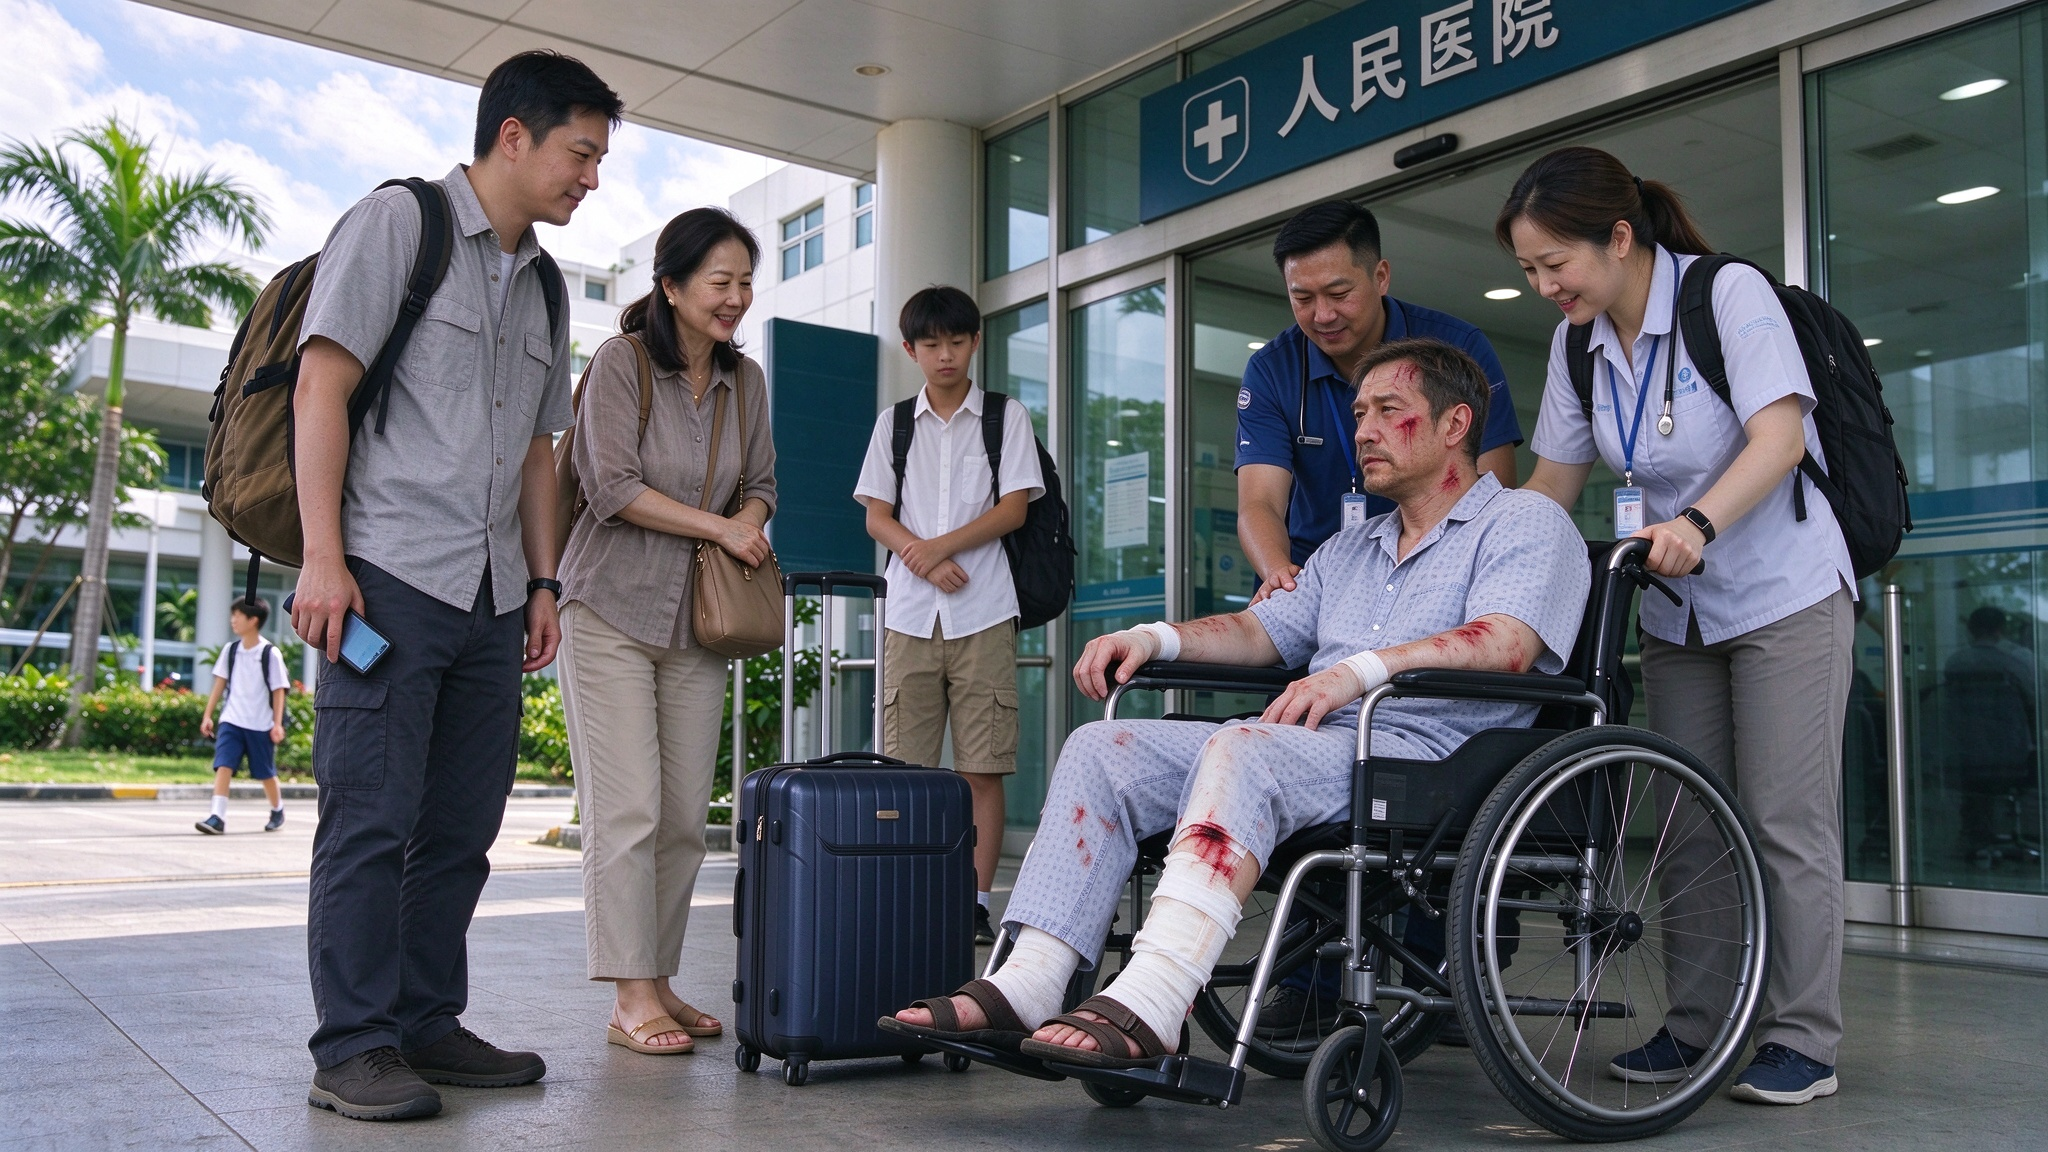
游客在旅途受伤之后,家属前往探视产生的相关费用,或是未成年游客没办法自行返程,需要专人护送返回的支出,都在这项保障的覆盖范围内。
三、一套完整防护,不能只靠旅责险
想要把风险覆盖得更全面,可以搭配几类险种组合配置:
★游客的旅意险:补足游客自身意外方面的保障
★雇主责任险:覆盖咱们公司员工在岗期间的工伤风险
★领队责任险:专门对应领队在带团过程中疏忽带来的责任
不同险种互相搭配,才能形成一套完整的防护体系,避免单一险种保障不足。
写在最后
旅游经营,风险藏在每一趟行程里。
保险不是一项多余开销,是稳定经营的工具。
基础旅责险满足合规硬性要求,搭配合适的附加保障,才能更好地应对各种突发意外,才能让咱们的旅业长久安稳地经营下去!
温馨提示:本文内容仅作科普参考,所有赔付条件、保障范围,最终都以正式保单条款为准。文章图片皆由AI生成。
分享微信 ![]()
微信扫一扫

攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途

